Hypothèque à taux fixe ou variable au Canada : que choisir quand on est nouvel arrivant ?
- Dzaïr Zoom / 1 semaine
- 4 octobre 2026
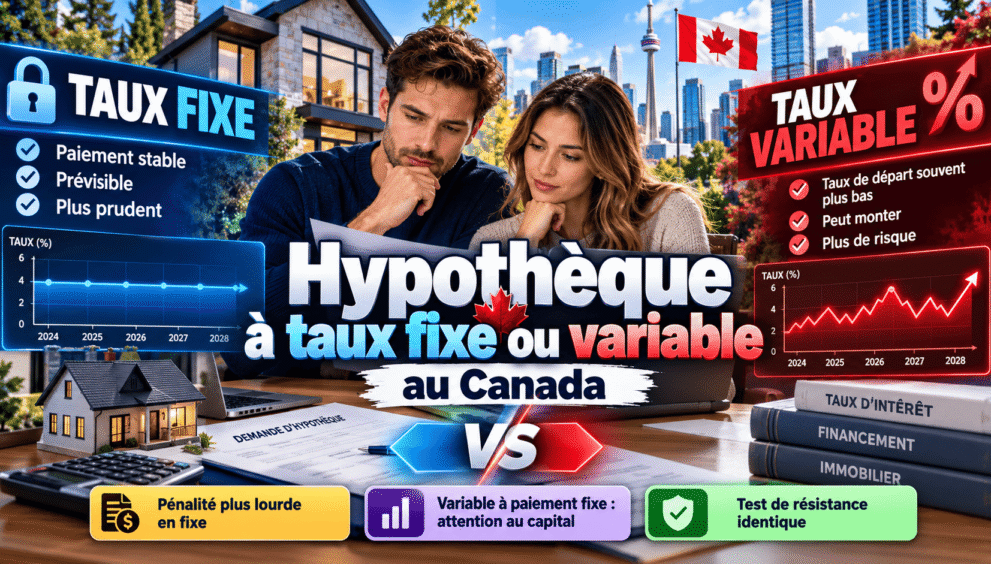
Pour la plupart des nouveaux arrivants, le taux fixe est le choix le plus prudent, parce que son paiement ne bouge pas pendant tout le terme. Le taux variable peut coûter moins cher au départ et offre souvent une pénalité de sortie plus légère, mais il ne se justifie que si votre budget absorbe sans stress une hausse de plusieurs centaines de dollars par mois. Ni l’un ni l’autre n’est « le bon taux » en soi : la bonne question n’est pas « lequel sera le moins cher ? », mais « lequel puis-je supporter si je me trompe ? ».
Cette question pèse plus lourd quand on vient d’arriver : revenus encore récents, dossier de crédit canadien court, mise de fonds parfois constituée en grande partie avec l’épargne apportée d’Algérie, et peu de marge si le paiement augmente. Ce guide compare les deux formules, explique les pièges du taux variable à paiement fixe, détaille les pénalités de sortie et propose une méthode de décision adaptée à votre situation.
L’essentiel
- Un taux fixe reste le même pendant tout le terme (souvent 5 ans). Un taux variable suit le taux préférentiel du prêteur, lui-même lié aux décisions de la Banque du Canada.
- Selon l’Agence de la consommation en matière financière du Canada (ACFC), le taux fixe est généralement plus élevé que le taux variable pour un terme comparable.
- Avec un taux variable à paiement fixe, une hausse des taux ne change pas votre versement, mais une plus grande part du versement part en intérêts : le capital rembourse moins vite, voire plus du tout.
- La pénalité pour rompre le contrat est généralement le plus élevé de trois mois d’intérêt ou du différentiel de taux d’intérêt (DTI). Le DTI touche surtout les taux fixes.
- Le test de résistance (simulation de crise) s’applique de la même façon aux deux formules : choisir le variable ne vous fait pas qualifier pour un montant plus élevé.
- Terme et amortissement sont deux choses différentes : choisir fixe ou variable ne change pas la durée totale de remboursement, seulement la façon dont le taux évolue pendant le terme.
Sommaire
- Taux fixe, taux variable, taux ajustable : de quoi parle-t-on ?
- Taux variable : paiement fixe ou paiement ajustable ?
- Fixe ou variable : le tableau comparatif
- Rompre son contrat : les pénalités ne sont pas les mêmes
- Fixe ou variable en 2026 : ce que disent les chiffres
- Quel risque pour un nouvel arrivant ?
- Trois cas pratiques chiffrés
- Comment choisir : la méthode en six questions
- Terme, amortissement, hypothèque ouverte ou fermée
- Épargne et revenus liés à l’Algérie : ce qui change
- Sept erreurs fréquentes
- Les questions à poser avant de signer
- FAQ : taux fixe ou variable au Canada
- Lire aussi
- Sources officielles et références
Taux fixe, taux variable, taux ajustable : de quoi parle-t-on ?
Un taux d’intérêt fixe demeure le même pendant toute la durée du terme, indique l’ACFC. Vous connaissez à l’avance le coût de vos intérêts pour la période couverte par le contrat, et vous savez quel capital restera à rembourser à la fin du terme.
Un taux variable peut au contraire augmenter ou baisser pendant le terme. Il est le plus souvent exprimé par rapport au taux préférentiel de votre prêteur, par exemple « préférentiel moins 0,50 % » ou « préférentiel plus 0,25 % ». Le taux préférentiel suit, en pratique, l’évolution du taux directeur fixé par la Banque du Canada. Quand ce dernier monte, votre taux monte ; quand il baisse, votre taux baisse.
L’ACFC mentionne aussi une troisième option, l’hypothèque combinée (ou hybride) : une partie du prêt est à taux fixe, l’autre à taux variable. Elle répartit le risque, au prix d’un contrat plus complexe à comparer entre prêteurs.
Attention à un piège de vocabulaire : on parle souvent de « taux variable » comme d’un produit unique, alors que deux mécaniques de paiement existent. C’est la distinction la plus importante du sujet, et celle que les nouveaux arrivants découvrent le plus tard.
Taux variable : paiement fixe ou paiement ajustable ?
Selon l’ACFC, un prêt à taux variable fonctionne de deux façons.
Taux variable à paiement fixe
Votre versement reste le même, même si le taux change. Quand les taux montent, une plus grande part de chaque versement est appliquée aux intérêts et moins au capital. Le prêt se rembourse donc plus lentement. L’ACFC avertit qu’on peut se retrouver dans une situation où aucune partie du paiement ne sert à rembourser le capital.
Certains contrats prévoient un point de déclenchement : si le taux atteint ce seuil, le prêteur peut exiger une hausse du versement pour que l’amortissement puisse être mené à terme. Ce mécanisme et ses conséquences varient d’un prêteur à l’autre ; il faut le faire expliquer par écrit avant de signer.
Taux variable à paiement ajustable
Le montant de votre paiement change quand le taux change. La part de capital restant stable, c’est la part d’intérêts qui varie. Le versement monte et descend avec le taux : c’est plus transparent pour le budget, mais plus brutal quand les taux montent vite.
Dans les deux cas, ne présumez pas de la formule : demandez explicitement au prêteur ou au courtier si le produit proposé est à paiement fixe ou ajustable, et ce qui arrive si le point de déclenchement est atteint.
Fixe ou variable : le tableau comparatif
| Critère | Taux fixe | Taux variable |
|---|---|---|
| Évolution du taux | Inchangé pendant le terme | Suit le taux préférentiel du prêteur |
| Paiement mensuel | Stable | Stable (paiement fixe) ou variable (paiement ajustable) |
| Taux de départ | Généralement plus élevé, selon l’ACFC | Généralement plus bas |
| Risque principal | Payer trop cher si les taux baissent | Hausse du paiement, ou capital qui stagne |
| Pénalité de sortie | Plus élevé de trois mois d’intérêt ou du DTI | Souvent trois mois d’intérêt, selon le contrat |
| Prévisibilité du budget | Totale pendant le terme | Partielle ou nulle |
| Convient surtout à | Budget serré, revenus récents, besoin de certitude | Marge budgétaire réelle, épargne de sécurité, horizon incertain |
Les cases « souvent » dans la colonne variable ne sont pas une règle légale : seule la clause de pénalité de votre contrat fait foi.
Rompre son contrat : les pénalités ne sont pas les mêmes
Un nouvel arrivant déménage plus souvent que la moyenne des propriétaires : changement d’emploi, installation dans une autre région, regroupement familial. La pénalité de sortie compte donc autant que le taux.
Selon l’ACFC, la pénalité de remboursement anticipé est généralement le plus élevé de deux montants : l’équivalent de trois mois d’intérêt sur ce que vous devez encore, ou le différentiel de taux d’intérêt (DTI). Le DTI s’applique quand votre taux est supérieur aux taux actuels du prêteur ; il compare les intérêts restant à payer sur le terme avec deux taux différents.
L’ACFC donne un exemple : pour un solde de 200 000 $, un taux de 6 %, 36 mois restants et un taux affiché actuel de 4 % pour un terme de 36 mois, trois mois d’intérêt représentent 3 000 $, mais le DTI atteint 12 000 $. La pénalité est alors de 12 000 $.
Pour les prêts à taux variable, de nombreux prêteurs n’appliquent que les trois mois d’intérêt, car il n’y a pas de taux fixe à « rattraper ». Cette pratique est courante mais n’est pas universelle : l’ACFC invite à lire le contrat, et le prêteur doit vous expliquer comment la pénalité est calculée.
Trois moyens permettent de réduire le risque, selon l’ACFC :
- utiliser pleinement vos privilèges de remboursement anticipé chaque année, ce qui réduit le solde sur lequel une pénalité future serait calculée ;
- attendre la fin du terme si possible ;
- demander si le prêt est transférable (portabilité) quand vous achetez une autre propriété : vous conservez le taux et les conditions sans rompre le contrat.
Pour comparer une offre de banque et une offre de courtier sur ces clauses, consultez notre guide courtier hypothécaire ou banque au Canada.
Fixe ou variable en 2026 : ce que disent les chiffres
À la date de rédaction (début octobre 2026), le taux directeur de la Banque du Canada est de 2,25 %, inchangé lors de la dernière décision, et la prochaine annonce est prévue le 28 octobre 2026 selon le calendrier de la banque centrale. Ces données évoluent : vérifiez-les le jour où vous signez.
Le comparateur nesto indiquait en septembre 2026 un taux fixe à 5 ans autour de 4,59 % et un taux variable à 5 ans autour de 3,45 % (préférentiel moins 1,00 %). Ce sont des taux indicatifs d’un comparateur, pas une offre ; ils varient selon la mise de fonds, le profil et le prêteur. L’écart de plus d’un point montre pourquoi le variable séduit, et pourquoi il ne suffit pas de regarder le taux de départ.
Un enseignement utile vient de la Banque du Canada. Dans une note analytique de juillet 2025, elle estime qu’environ 60 % des emprunteurs qui renouvellent leur prêt en 2025 ou 2026 verront probablement leurs versements augmenter, et que les détenteurs d’un prêt à taux fixe sur 5 ans verraient en moyenne une hausse d’environ 20 % en 2026. Les emprunteurs à taux variable avec paiements flexibles voient, selon les attentes de marché de l’époque, leurs versements baisser. Ce constat décrit le passé récent et ne prédit pas votre terme : il rappelle surtout qu’un taux fixe n’élimine pas le risque, il le déplace au jour du renouvellement.
Personne ne peut garantir la direction des taux sur cinq ans. Une stratégie qui dépend d’une prévision précise est fragile ; une stratégie qui tient quel que soit le scénario est plus solide.
Quel risque pour un nouvel arrivant ?
Le taux variable n’est pas réservé aux ménages établis, mais le risque se présente différemment quand on vient d’arriver.
- Revenus encore récents : un emploi de moins d’un an, une période d’essai ou un revenu de travailleur autonome rendent une hausse de paiement plus difficile à absorber.
- Dossier de crédit court : votre cote se construit progressivement (voir notre guide pour bâtir sa cote de crédit au Canada), et un retard de paiement lié à une hausse de versement pèse sur ce dossier.
- Mise de fonds élevée ou faible : avec moins de 20 %, un prêt assuré s’ajoute à l’équation ; l’assurance prêt hypothécaire (SCHL) et la prime changent le montant financé.
- Réserve de liquidités : le variable suppose une épargne de sécurité réelle, pas seulement la mise de fonds.
Le test de résistance ne dépend pas du choix fixe ou variable. Selon la ligne directrice B-20 du Bureau du surintendant des institutions financières (BSIF), le taux de qualification pour un prêt non assuré est le plus élevé du taux contractuel majoré de 2 points ou d’un taux plancher fixé par le BSIF. Votre montant maximal ne change donc pas selon la formule retenue : le variable ne vous permet pas d’emprunter davantage. Le BSIF précise aussi que cette évaluation n’est pas à refaire pour les emprunteurs existants qui renouvellent leur prêt.
Pour le reste du dossier (documents, mise de fonds, banques), le guide sur le prêt hypothécaire pour nouvel arrivant au Canada reste le point de départ ; celui-ci se concentre uniquement sur le choix du taux.
Trois cas pratiques chiffrés
Les exemples suivants sont des simulations fictives et simplifiées (capitalisation mensuelle, amortissement de 25 ans, prêt de 400 000 $, taux indicatifs de septembre 2026). Elles illustrent des ordres de grandeur, pas une offre.
Cas 1 : le budget est serré, le revenu est unique
Le taux fixe à 4,59 % donnerait un versement d’environ 2 244 $ par mois, contre environ 1 992 $ pour le variable à 3,45 %, soit un écart d’environ 250 $ par mois au départ. Si le variable montait de 2 points, à 5,45 %, le versement ajusté dépasserait 2 440 $, soit plus de 450 $ de plus qu’au départ. Pour un ménage dont une seule paie couvre le prêt, un tel écart dépasse souvent la marge. Le fixe se défend.
Cas 2 : deux revenus stables et une réserve de six mois
Le ménage économise environ 250 $ par mois avec le variable et dispose d’une marge pour absorber une hausse. Il peut raisonnablement choisir le variable, à condition de s’être fixé à l’avance un seuil de taux au-delà duquel il convertit en fixe, si le contrat le permet.
Cas 3 : variable à paiement fixe et hausse des taux
Le versement reste à 1 992 $. Si le taux grimpait à 6,45 %, les seuls intérêts du premier mois représenteraient environ 2 150 $ : le versement ne couvrirait plus même les intérêts, et le solde augmenterait. C’est exactement le scénario que décrit l’ACFC, et la raison pour laquelle le point de déclenchement existe. Un variable à paiement fixe n’est donc pas « plus tranquille » : il repousse la hausse au lieu de l’empêcher.
Comment choisir : la méthode en six questions
| Question | Si la réponse est oui | Si la réponse est non |
|---|---|---|
| Pourriez-vous payer 400 à 500 $ de plus par mois pendant plusieurs mois sans emprunter ? | Le variable est envisageable | Privilégiez le fixe |
| Avez-vous une réserve d’au moins quelques mois de dépenses, hors mise de fonds ? | Le variable est envisageable | Privilégiez le fixe |
| Votre revenu est-il stable depuis plus d’un an (ou prévisible sur le terme) ? | Pas de contre-indication | Privilégiez le fixe |
| Pensez-vous vendre ou déménager avant la fin du terme ? | Comparez les pénalités ; le variable limite souvent le coût de sortie | Le fixe garde tout son intérêt |
| Le prêt variable peut-il être converti en fixe sans pénalité ? | Le risque est plus encadré | Le risque de la hausse reste entier |
| Dormiriez-vous mal si le taux montait de 2 points ? | Fixe | Variable possible |
Si les réponses sont partagées, une hypothèque combinée (moitié fixe, moitié variable) ou un terme fixe plus court peuvent constituer un compromis. Là encore, comparez les conditions de pénalité de chaque partie du prêt.
Terme, amortissement, hypothèque ouverte ou fermée
Le choix fixe ou variable est souvent confondu avec d’autres paramètres du contrat.
- Le terme est la durée pendant laquelle votre contrat est en vigueur, de quelques mois à 5 ans ou plus, précise l’ACFC. À la fin du terme, vous renouvelez, éventuellement avec un autre prêteur.
- L’amortissement est le temps nécessaire pour rembourser entièrement le prêt. Plus il est long, plus le paiement est bas et plus les intérêts totaux sont élevés. Selon l’ACFC, l’amortissement maximal est de 30 ans pour certains acheteurs (premier achat ou construction neuve avec moins de 20 % de mise de fonds) et de 25 ans dans les autres cas ; confirmez avec votre prêteur selon votre profil.
- Une hypothèque fermée offre généralement un taux plus bas mais limite les remboursements anticipés (privilèges) ; une hypothèque ouverte a un taux plus élevé mais permet de rembourser à tout moment. Elle convient surtout si vous prévoyez de vendre ou de rembourser rapidement.
Le renouvellement et ses stratégies (négociation, changement de prêteur) feront l’objet d’un guide distinct. Pour utiliser votre propriété comme levier financier, voyez le refinancement hypothécaire au Québec et la marge de crédit hypothécaire, dont le taux est généralement variable.
Épargne et revenus liés à l’Algérie : ce qui change
Quand une partie de votre mise de fonds ou de vos réserves provient d’Algérie, le choix du taux a une dimension supplémentaire.
- Les réserves ne sont pas toujours rapidement mobilisables : un transfert depuis l’Algérie demande des justificatifs et du temps. Si votre plan de sécurité repose sur un envoi d’argent « en cas de besoin », il n’est pas fiable pour absorber une hausse de paiement à court terme. Nos explications sur les transferts entre le Canada et l’Algérie détaillent les délais et justificatifs côté frais et taux de change.
- Des obligations familiales (aide aux parents, projet de retour) peuvent réduire la marge réelle du budget : intégrez-les dans votre simulation de hausse de paiement.
- Revenus en dinars (location d’un bien en Algérie, par exemple) : leur prise en compte par un prêteur canadien et leur fiscalité varient ; à confirmer avec le prêteur et un fiscaliste.
Pour la vue d’ensemble de l’achat (financement, démarches, pièges), voyez le guide pour acheter une maison au Québec en tant que nouvel arrivant algérien.
Sept erreurs fréquentes
- Comparer deux taux sans comparer les pénalités et les privilèges de remboursement.
- Choisir le variable uniquement parce que le taux de départ est plus bas.
- Ignorer la différence entre paiement fixe et paiement ajustable.
- Ne pas simuler une hausse de 2 points avant de signer.
- Penser que le variable permet d’emprunter plus (le test de résistance est le même).
- Confondre terme et amortissement.
- Oublier que le taux fixe se renégocie à l’échéance : le risque de hausse se concentre alors sur le renouvellement.
Les questions à poser avant de signer
- Le taux variable est-il à paiement fixe ou ajustable ?
- Existe-t-il un point de déclenchement, et que se passe-t-il s’il est atteint ?
- Comment la pénalité est-elle calculée pour ce produit précis (trois mois d’intérêt, DTI, taux de comparaison utilisé) ?
- Puis-je convertir en taux fixe en cours de terme, à quelles conditions et sans frais ?
- Quels sont mes privilèges de remboursement anticipé chaque année ?
- Le prêt est-il transférable (portable) si je déménage ?
- Y a-t-il un plafond de taux dans le contrat ?
Demandez les réponses par écrit : le prêteur doit vous expliquer comment sont calculés les frais de remboursement anticipé, d’après l’ACFC.
FAQ : taux fixe ou variable au Canada
Taux fixe ou variable : lequel coûte le moins cher ?
Le variable est généralement plus bas au départ, mais le coût final dépend de l’évolution des taux pendant le terme. Personne ne peut le garantir à l’avance.
Quel taux choisir quand on est nouvel arrivant ?
Le taux fixe est le plus prudent si votre revenu est récent ou votre budget serré. Le variable se justifie avec une vraie marge budgétaire et des réserves.
Le taux variable permet-il d’emprunter plus ?
Non. Le test de résistance de la ligne directrice B-20 s’applique à partir du taux contractuel majoré de 2 points ou du taux plancher du BSIF, quelle que soit la formule.
Quelle est la pénalité pour rompre une hypothèque ?
Selon l’ACFC, c’est généralement le plus élevé de trois mois d’intérêt ou du différentiel de taux d’intérêt. Le calcul exact figure dans votre contrat.
Peut-on passer du variable au fixe en cours de terme ?
Beaucoup de prêteurs le permettent, parfois à un taux différent de celui affiché. Vérifiez les conditions avant de signer.
Qu’est-ce qu’un taux variable à paiement fixe ?
Le versement ne change pas quand le taux bouge, mais la part consacrée aux intérêts augmente si le taux monte, ce qui peut ralentir le remboursement du capital.
Que se passe-t-il quand le point de déclenchement est atteint ?
Le prêteur peut exiger une hausse du paiement pour permettre un remboursement dans l’amortissement prévu. Les modalités dépendent du contrat.
Un taux fixe protège-t-il vraiment contre la hausse des taux ?
Pendant le terme, oui. Au renouvellement, vous vous alignerez sur les taux du moment, ce qui peut augmenter le paiement.
Courtier ou banque pour choisir entre fixe et variable ?
Les deux peuvent proposer les deux formules. L’important est de comparer pénalités, conversion et privilèges, pas seulement le taux.
L’hypothèque combinée est-elle une bonne idée ?
Elle répartit le risque, mais complique la comparaison. Elle peut convenir si vous hésitez entre les deux formules.
Lire aussi
- Assurance habitation pour nouvel arrivant au Canada : locataire, condo ou maison
- Assurance invalidité au Canada : coût, salaire couvert et longue durée
- Assurance vie pour nouveaux arrivants au Canada : admissibilité, prix, bénéficiaire et rapatriement
- CELI, REER ou CELIAPP : où placer son argent quand on vient d’arriver au Canada ?
Sources officielles et références
- Agence de la consommation en matière financière du Canada (ACFC), « Intérêt des hypothèques » : définitions du taux fixe, variable, paiement fixe ou ajustable, point de déclenchement.
- ACFC, « Choisir la bonne hypothèque » : terme, amortissement, hypothèque ouverte ou fermée, options combinées.
- ACFC, « Frais d’hypothèque : pénalités de remboursement anticipé » : calcul de la pénalité, exemple chiffré, portabilité.
- Banque du Canada, taux directeur et calendrier des annonces.
- Banque du Canada, note analytique 2025-21 sur l’impact des renouvellements hypothécaires sur les versements.
- BSIF, ligne directrice B-20 sur les pratiques de souscription de prêts hypothécaires résidentiels.
- nesto, comparatif des taux fixes et variables (taux indicatifs de septembre 2026, source commerciale utilisée uniquement pour l’ordre de grandeur).