Frais d’achat d’une maison au Québec : taxe de bienvenue, notaire, inspection et ajustements
- Dzaïr Zoom / 1 semaine
- 5 octobre 2026
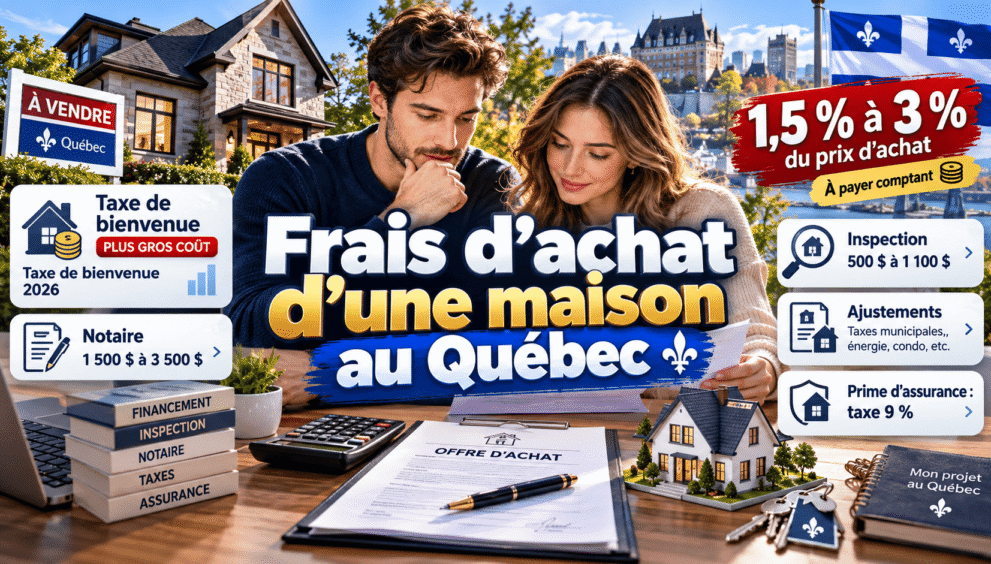
Pour acheter une maison au Québec, il faut prévoir, en plus de la mise de fonds, des frais de clôture qui représentent souvent 1,5 % à 3 % du prix d’achat, selon les estimations courantes des courtiers et des prêteurs. La plus grosse ligne est la taxe de bienvenue (droits de mutation immobilière), calculée par palier et facturée par la municipalité après la signature. Viennent ensuite les honoraires du notaire, l’inspection préachat, les ajustements de taxes entre vendeur et acheteur et, selon votre financement, la taxe sur la prime d’assurance prêt hypothécaire.
Ces frais ne sont pas inclus dans la mise de fonds et la plupart doivent être payés en argent comptant, sans pouvoir être ajoutés au prêt. Pour un nouvel arrivant dont l’épargne est restée en Algérie ou transite par un virement international, les oublier peut bloquer une signature chez le notaire. Cet article détaille chaque poste, le barème de la taxe de bienvenue en 2026, des exemples chiffrés fictifs et un calendrier de paiement.
L’essentiel
- Budget indicatif : 1,5 % à 3 % du prix d’achat en frais de clôture, hors mise de fonds et hors prime d’assurance prêt hypothécaire.
- Taxe de bienvenue 2026 (barème de base) : 0,5 % jusqu’à 62 900 $, 1 % de 62 900 $ à 315 000 $, 1,5 % au-delà. Montréal applique des paliers supplémentaires au-dessus de 552 300 $.
- La taxe de bienvenue n’est pas payée chez le notaire : la municipalité envoie une facture après le transfert. Gardez la somme de côté, même si un premier acheteur peut en récupérer une partie (jusqu’à 5 875 $ selon la presse, voir plus bas).
- Notaire : en général entre 1 500 $ et 3 500 $ taxes et débours inclus selon les sources du secteur ; les honoraires ne sont pas fixés par un tarif unique.
- Inspection préachat : environ 500 $ à 1 100 $ selon le type d’immeuble.
- La taxe de 9 % sur la prime d’assurance prêt hypothécaire se paie comptant à la clôture.
Sommaire
- Quels sont les frais de clôture à l’achat d’une maison au Québec ?
- Taxe de bienvenue : barème 2026 et calcul
- Frais de notaire : ce qu’ils couvrent
- Inspection préachat et évaluation du prêteur
- Ajustements de taxes : pourquoi vous remboursez le vendeur
- Taxe sur la prime d’assurance prêt hypothécaire
- Maison neuve : TPS et TVQ
- Autres frais à prévoir
- Exemple chiffré : un achat à 400 000 $
- Nouvel arrivant : financer ces frais depuis l’étranger
- Quand chaque frais est-il payé ?
- Erreurs fréquentes
- Checklist avant la signature
- FAQ
- Lire aussi
- Sources officielles et références
Quels sont les frais de clôture à l’achat d’une maison au Québec ?
Les frais de clôture sont l’ensemble des coûts juridiques, administratifs et fiscaux liés au transfert de propriété, qui s’ajoutent au prix de la maison. Au Québec, ils comprennent principalement les droits de mutation (taxe de bienvenue), les honoraires du notaire, l’inspection, les ajustements de taxes et, selon le cas, des frais liés au prêt hypothécaire. Il n’existe pas de frais « standard » : le total dépend du prix, de la ville, du type de propriété et du prêteur.
Le tableau ci-dessous donne des ordres de grandeur issus de publications de courtiers, de notaires et d’inspecteurs. Ce sont des fourchettes indicatives, pas des tarifs officiels : faites confirmer chaque montant par le professionnel concerné.
| Poste | Ordre de grandeur | Qui facture ? | Quand ? |
|---|---|---|---|
| Taxe de bienvenue (droits de mutation) | Calcul par palier sur le prix ou la valeur au rôle | La municipalité | Après le transfert, sur facture |
| Notaire (honoraires, taxes, débours) | 1 500 $ à 3 500 $ | Le notaire | À la signature |
| Inspection préachat | 500 $ à 1 100 $ avant taxes | L’inspecteur en bâtiment | Avant la fin de la condition d’inspection |
| Évaluation du prêteur (si exigée) | Environ 300 $ à 700 $ | Le prêteur ou l’évaluateur | Pendant l’étude du dossier |
| Ajustements de taxes | Quelques centaines à plusieurs milliers de dollars | Calculés par le notaire | À la signature |
| Taxe de 9 % sur la prime d’assurance prêt hypothécaire | 9 % de la prime | Le prêteur, via le notaire | À la signature, comptant |
| TPS et TVQ (maison neuve) | Selon le prix, avec remboursement partiel possible | Le constructeur | À l’achat |
Notre guide complet pour acheter une maison au Québec en tant que nouvel arrivant algérien présente le parcours d’achat dans son ensemble. Cette page se concentre uniquement sur l’argent à prévoir au-delà de la mise de fonds.
Taxe de bienvenue : barème 2026 et calcul
La taxe de bienvenue est le nom courant des droits sur les mutations immobilières. C’est une taxe municipale, calculée sur la valeur de l’immeuble selon un barème par palier. Selon Québec.ca, le barème de base pour 2026 est de 0,5 % sur la tranche jusqu’à 62 900 $, de 1 % sur la tranche de 62 900 $ à 315 000 $ et de 1,5 % au-delà de 315 000 $. Les paliers sont indexés chaque année.
Sur quel montant la taxe est-elle calculée ?
La base d’imposition est le plus élevé de trois montants : le prix payé, le montant inscrit à l’acte de vente, ou la valeur de l’immeuble au rôle d’évaluation multipliée par le facteur comparatif en vigueur. Si vous négociez un prix inférieur à l’évaluation municipale, la taxe peut donc être calculée sur l’évaluation.
Montréal et les autres municipalités
Les municipalités peuvent appliquer des taux plus élevés sur la partie de la valeur qui dépasse 500 000 $, sans dépasser 3 %, sauf la Ville de Montréal qui n’est pas soumise à ce plafond. Selon la Ville de Montréal, les paliers 2026 sont les suivants.
| Tranche de la base d’imposition (Montréal, 2026) | Taux |
|---|---|
| Jusqu’à 62 900 $ | 0,5 % |
| De 62 900 $ à 315 000 $ | 1 % |
| De 315 000 $ à 552 300 $ | 1,5 % |
| De 552 300 $ à 1 104 700 $ | 2 % |
| De 1 104 700 $ à 2 136 500 $ | 2,5 % |
| De 2 136 500 $ à 3 113 000 $ | 3,5 % |
| Au-delà de 3 113 000 $ | 4 % |
Pour une propriété située ailleurs au Québec, consultez le règlement de la municipalité : le barème de base s’applique, mais les paliers supérieurs varient d’une ville à l’autre.
Exemples de calcul (fictifs)
Les calculs ci-dessous appliquent le barème de base 2026 à un prix d’achat supposé égal à la valeur au rôle. Ils illustrent la méthode et ne remplacent pas la facture de la municipalité.
- Maison à 300 000 $ : 0,5 % de 62 900 $ = 314,50 $, plus 1 % de 237 100 $ = 2 371 $, soit environ 2 685,50 $.
- Maison à 450 000 $ : 314,50 $ + 1 % de 252 100 $ (2 521 $) + 1,5 % de 135 000 $ (2 025 $), soit environ 4 860,50 $.
- Maison à 600 000 $ à Montréal : 314,50 $ + 2 521 $ + 1,5 % de 237 300 $ (3 559,50 $) + 2 % de 47 700 $ (954 $), soit environ 7 349 $.
Quand et comment la payer ?
La taxe n’est pas prélevée chez le notaire. La municipalité envoie une facture une fois le transfert enregistré ; selon des sources du secteur, elle arrive généralement dans les mois qui suivent la signature. Québec.ca indique que le paiement doit être fait avant le 31e jour suivant la facture, sous peine d’intérêts, et la Ville de Montréal précise un paiement en un seul versement dans les 30 jours suivant l’envoi. Une municipalité peut autoriser des versements par règlement : renseignez-vous auprès d’elle.
Le calendrier est un piège pour les acheteurs qui vident leur compte pour la mise de fonds : la facture arrive quand les clés sont déjà remises et que le budget est serré.
Remboursement pour les premiers acheteurs en 2026
Selon Le Devoir, Le Soleil et Protégez-Vous, le gouvernement du Québec a annoncé en avril 2026 un remboursement de la taxe de bienvenue pour les premiers acheteurs, sous forme de crédit d’impôt remboursable : 100 % des premiers 5 000 $ de droits payés et 25 % de l’excédent, pour un maximum de 5 875 $. La mesure serait rétroactive au 1er janvier 2026. Les conditions rapportées sont de ne pas avoir été propriétaire de sa résidence principale au cours des quatre années précédentes et d’acheter une propriété dont la base d’imposition est inférieure à 1 million de dollars. Il faudrait payer la taxe d’abord, puis demander le remboursement à Revenu Québec, avec l’acte de vente et l’avis de droits de mutation ; un versement anticipé serait possible, avec une échéance rapportée au 1er décembre 2026 pour une propriété achetée en 2026.
Ces informations viennent de la presse : les pages officielles de Revenu Québec n’étaient pas accessibles lors de la rédaction. Les règles d’admissibilité précises, notamment pour un nouvel arrivant (statut, résidence au Québec, historique de propriété à l’étranger), ne sont pas détaillées dans ces sources : confirmez-les auprès de Revenu Québec avant de compter sur ce remboursement dans votre budget. Il réduit le coût final, pas la somme à avancer.
Exemptions et déclaration
Selon Québec.ca, les transferts entre proches (ligne directe, conjoints, alliés) ou entre ex-conjoints sont exemptés, de même que certains autres cas comme les terres agricoles. Ces exemptions ne visent pas l’achat d’une résidence par un nouvel arrivant : le barème s’applique, et le remboursement premier acheteur évoqué ci-dessus est un mécanisme distinct. Un avis de divulgation du transfert doit être produit dans les 90 jours, faute de quoi des droits supplémentaires peuvent s’appliquer. Le notaire s’en occupe habituellement ; demandez-lui de confirmer que c’est le cas dans votre dossier.
Frais de notaire : ce qu’ils couvrent
Au Québec, la vente d’une propriété passe par un notaire, qui agit comme officier public. Selon des sources du secteur, le notaire vérifie les titres de propriété, prépare l’acte de vente et l’acte d’hypothèque, fait signer les parties, publie les actes au registre foncier et administre les fonds en fidéicommis : l’argent du prêteur et votre mise de fonds transitent par son compte, rembourse les créanciers du vendeur, puis le solde est remis au vendeur.
Les honoraires ne sont pas régis par un tarif unique. Les publications du secteur indiquent le plus souvent 1 500 $ à 3 500 $, taxes et débours compris, pour une transaction résidentielle ordinaire, avec des cas plus coûteux quand le dossier est complexe (copropriété, succession, vendeur étranger, servitudes). Demandez une soumission écrite à deux ou trois notaires avant de choisir ; vous avez le droit de choisir votre notaire, même si votre prêteur peut avoir ses préférences à confirmer.
Si vous financez l’achat, l’acte d’hypothèque est généralement préparé dans le même rendez-vous. Vérifiez que la soumission couvre bien les deux actes, les débours (frais de publication, recherches) et les taxes, pour comparer des chiffres équivalents.
Inspection préachat et évaluation du prêteur
L’inspection préachat n’est pas obligatoire, mais elle est fortement recommandée : elle permet de repérer des défauts avant que votre promesse d’achat ne devienne ferme. Selon des sources du secteur, les tarifs courants sont d’environ 500 $ à 650 $ pour un condo, 750 $ à 850 $ pour une maison unifamiliale, 850 $ à 1 100 $ pour un duplex ou un triplex, et davantage pour un immeuble plus complexe, avant taxes. Des tests spécialisés (amiante, radon, moisissures) se facturent en plus.
Le rapport est établi pour l’acheteur qui l’a commandé et arrive généralement quelques jours après la visite. Cet ordre de grandeur est à confirmer avec l’inspecteur choisi. Assurez-vous que la promesse d’achat prévoit une condition d’inspection avec un délai suffisant : si l’inspection se fait après la fin du délai, vous n’avez plus de levier de négociation.
Dans certains dossiers, le prêteur exige aussi une évaluation indépendante pour confirmer la valeur de la propriété. Les publications du secteur la situent autour de 300 $ à 700 $. Demandez à votre prêteur ou à votre courtier si ces frais sont absorbés ou à votre charge : le guide du prêt hypothécaire pour nouvel arrivant détaille le déroulement de l’approbation.
Ajustements de taxes : pourquoi vous remboursez le vendeur
Les taxes municipales et scolaires sont facturées pour l’année civile. Si le vendeur a déjà payé tout ou partie de l’année, vous lui remboursez, au prorata des jours, la part qui correspond à la période où vous serez propriétaire. Le notaire calcule ces ajustements et vous remet un état des ajustements quelques jours avant la signature.
Le montant dépend du moment de l’année et du montant des taxes. Selon les publications du secteur, il va de quelques centaines à plusieurs milliers de dollars. Ce poste est souvent oublié dans les budgets : demandez au notaire une estimation dès la promesse d’achat acceptée. D’autres ajustements peuvent s’ajouter selon l’immeuble, par exemple la quote-part de charges de copropriété ou des loyers dans un immeuble locatif.
Taxe sur la prime d’assurance prêt hypothécaire
Quand la mise de fonds est inférieure à 20 %, le prêt doit être assuré, et la prime s’ajoute généralement au capital emprunté. Mais au Québec, une taxe de 9 % s’applique sur cette prime, et selon des sources du secteur elle ne peut pas être ajoutée au prêt : elle se paie comptant chez le notaire. Des courtiers signalent que ce taux doit passer à 9,975 % le 1er janvier 2027 ; à confirmer auprès de votre prêteur ou de Revenu Québec au moment de votre achat.
Exemple fictif : pour un prêt assuré de 380 000 $ avec une prime supposée de 4 %, la prime serait de 15 200 $, ajoutée au prêt, et la taxe de 9 % représenterait 1 368 $ à payer comptant. Le détail des primes selon la mise de fonds est expliqué dans notre article sur l’assurance prêt hypothécaire (SCHL, Sagen, Canada Guaranty).
Maison neuve : TPS et TVQ
Pour une maison neuve ou rénovée de façon majeure, le prix inclut la TPS et la TVQ, contrairement à l’achat d’une maison existante. Un remboursement partiel peut exister si la maison sert de résidence habituelle et si le prix reste sous certains seuils. Selon les informations publiées par des conseillers hypothécaires, le remboursement atteint au maximum 36 % de la TPS (plafond de 6 300 $) et 50 % de la TVQ (plafond de 9 975 $), et il diminue progressivement au-delà de 350 000 $ pour la TPS et de 200 000 $ pour la TVQ. Les seuils exacts sont fixés par la loi et l’accès au remboursement de la TVQ est très restreint en pratique pour les prix actuels : consultez Revenu Québec et l’Agence du revenu du Canada avant de signer un contrat avec un constructeur, et demandez-lui comment le remboursement est géré (cession ou demande à votre charge).
Traitez ces montants comme indicatifs et faites-les confirmer par Revenu Québec avant de signer.
Autres frais à prévoir
- Assurance habitation : le prêteur l’exige généralement avant la remise des clés. Voir notre article sur l’assurance habitation pour nouvel arrivant.
- Assurance titre : facultative, parfois proposée par le notaire ou le prêteur. Demandez ce qu’elle couvre et son prix avant de l’accepter.
- Certificat de localisation : la promesse d’achat précise qui le fournit et s’il doit être à jour ; une mise à jour peut représenter un coût à répartir entre les parties.
- Déménagement, raccordements, changement d’adresse : des dépenses réelles, mais hors frais de clôture.
- Frais liés à une copropriété : fonds de prévoyance et charges, à vérifier dans les documents de la copropriété.
- Réserve de travaux : une maison existante demande souvent des dépenses la première année, même après inspection.
Exemple chiffré : un achat à 400 000 $
Voici un scénario fictif pour une maison à 400 000 $ hors Montréal, avec une mise de fonds de 5 % et un prêt assuré. Il illustre la structure d’un budget, pas un résultat garanti.
| Poste | Estimation basse | Estimation haute |
|---|---|---|
| Taxe de bienvenue (barème de base : 314,50 $ + 2 521 $ + 1 275 $) | 4 110,50 $ | 4 110,50 $ |
| Notaire | 1 500 $ | 3 500 $ |
| Inspection préachat (unifamiliale) | 650 $ | 850 $ |
| Évaluation du prêteur | 0 $ | 700 $ |
| Ajustements de taxes | 200 $ | 2 000 $ |
| Total hors mise de fonds et prime | 6 460,50 $ | 11 160,50 $ |
Dans ce scénario, les frais représentent environ 1,6 % à 2,8 % du prix, ce qui reste cohérent avec la fourchette de 1,5 % à 3 % citée plus haut. À cela s’ajoutent la mise de fonds (20 000 $ à 5 %), la taxe de 9 % sur la prime d’assurance (1 368 $ dans l’exemple de la section précédente) et vos dépenses d’installation.
Une règle pratique : après avoir réuni la mise de fonds, conservez en réserve liquide au moins 2 % à 3 % du prix pour la clôture, plus la facture de la taxe de bienvenue qui arrivera après. Pour optimiser la mise de fonds elle-même, voir notre article sur le CELI, le REER et le CELIAPP pour un nouvel arrivant.
Nouvel arrivant : financer ces frais depuis l’étranger
La plupart des frais de clôture se paient en dollars canadiens, via le compte en fidéicommis du notaire ou directement aux fournisseurs. Pour une personne dont l’épargne est en Algérie ou qui la rapatrie progressivement, trois points méritent attention.
- Les fonds doivent être disponibles à temps. L’argent de la mise de fonds et des frais doit être dans un compte canadien, et traçable, avant la signature. Les délais de virement et les exigences de justification varient : demandez à votre banque, à votre prêteur et à votre notaire ce qu’ils exigent pour votre dossier.
- Le taux de change joue. Une estimation faite en dinars ou en euros peut varier d’ici la signature. Prévoyez une marge.
- Ne pas confondre la mise de fonds et la réserve. Une mise de fonds maximale peut réduire le prêt assuré, mais elle ne doit pas vous laisser sans liquidités pour la taxe de bienvenue et les imprévus.
Les règles de statut d’immigration et les restrictions éventuelles à l’achat par un non-Canadien sont traitées dans le guide d’achat déjà cité : elles conditionnent l’accès à la propriété, pas le calcul des frais. Les pièces à fournir pour justifier l’origine des fonds peuvent varier selon la situation du dossier. Il est prudent de faire confirmer la liste exacte par votre prêteur et votre notaire avant de demander des documents à durée de validité courte.
Quand chaque frais est-il payé ?
- Avant l’offre : éventuelle évaluation ou frais de dossier du prêteur, selon votre prêteur.
- Après l’acceptation de la promesse d’achat : dépôt éventuel, inspection préachat dans le délai prévu à la condition.
- Quelques jours avant la signature : réception de l’état des ajustements et du solde à verser au notaire.
- À la signature : mise de fonds, honoraires, ajustements, taxe sur la prime d’assurance.
- Quelques mois après : facture de la taxe de bienvenue, à régler dans le délai indiqué.
Erreurs fréquentes
- Utiliser toute l’épargne pour la mise de fonds, sans réserve pour la taxe de bienvenue.
- Croire que la taxe de bienvenue est calculée sur le prix négocié, alors que la base peut être l’évaluation municipale si elle est plus élevée.
- Oublier que la taxe de 9 % sur la prime d’assurance se paie comptant.
- Comparer les soumissions de notaires sans vérifier ce qui est inclus (taxes, débours, acte d’hypothèque).
- Faire l’inspection après la fin de la condition prévue à la promesse d’achat.
- Se fier à un total « moyen » trouvé en ligne sans demander de soumission.
- Compter sur le remboursement premier acheteur pour payer la facture de la municipalité : il se réclame après avoir payé.
Checklist avant la signature
- Soumissions écrites de deux ou trois notaires, avec le détail des débours.
- Estimation de la taxe de bienvenue auprès de la municipalité ou du notaire.
- Réserve de liquidités pour la facture de la taxe de bienvenue.
- Confirmation par le prêteur : évaluation, frais de dossier, prime et taxe sur la prime.
- État des ajustements reçu et vérifié avant le rendez-vous.
- Fonds disponibles et justifiés dans un compte canadien.
- Assurance habitation en vigueur à la date de prise de possession.
FAQ
Combien prévoir en plus de la mise de fonds ?
Selon les estimations courantes, de 1,5 % à 3 % du prix d’achat. Pour 400 000 $, cela fait environ 6 000 $ à 12 000 $, plus la taxe sur la prime d’assurance si le prêt est assuré.
Quels frais sont payés chez le notaire ?
Ses honoraires et débours, les ajustements de taxes, la mise de fonds et la taxe sur la prime d’assurance. La taxe de bienvenue, elle, est facturée plus tard par la municipalité.
La taxe de bienvenue peut-elle être ajoutée au prêt hypothécaire ?
Non : elle est facturée par la municipalité après la signature. Demandez à votre prêteur s’il propose une option pour financer une partie des frais, sans le présumer.
Un premier acheteur ou un nouvel arrivant est-il exempté ?
Les exemptions décrites par Québec.ca visent les transferts entre proches. Pour les premiers acheteurs, la presse rapporte depuis avril 2026 un crédit d’impôt remboursable allant jusqu’à 5 875 $, rétroactif au 1er janvier 2026. Un nouvel arrivant doit faire confirmer son admissibilité auprès de Revenu Québec.
Le notaire est-il obligatoire ?
Oui pour la vente d’un immeuble : l’acte est reçu par un notaire. Vous pouvez choisir le vôtre.
L’inspection préachat est-elle obligatoire ?
Non, mais elle est vivement recommandée. Elle doit être prévue comme condition dans la promesse d’achat.
Qui paie le certificat de localisation ?
Cela dépend de ce que prévoit la promesse d’achat. Vérifiez la clause avant de signer.
Que se passe-t-il si je ne paie pas la facture de taxe de bienvenue à temps ?
Des intérêts s’appliquent après l’échéance, selon Québec.ca. Contactez la municipalité en cas de difficulté.
Les frais sont-ils les mêmes à Montréal, à Laval et à Québec ?
Le barème de base de la taxe de bienvenue est le même jusqu’à 500 000 $ environ ; au-delà, chaque municipalité peut appliquer des taux plus élevés, et Montréal a des paliers supplémentaires. Les autres frais dépendent des professionnels.
Lire aussi
- Courtier hypothécaire ou banque : que choisir au Canada quand on est nouvel arrivant ?
- Hypothèque à taux fixe ou variable au Canada : que choisir quand on est nouvel arrivant ?
- Comment bâtir sa cote de crédit au Canada quand on vient d’arriver ?
Sources officielles et références
- Gouvernement du Québec, Droits sur les mutations immobilières : barème 2026, base d’imposition, exemptions, délai de paiement.
- Ville de Montréal, Comment sont calculés les droits sur les mutations immobilières : paliers 2026 et délai de paiement.
- Agence de la consommation en matière financière du Canada, Hypothèques : cadre général du prêt hypothécaire.
- Presse (Le Devoir, Le Soleil, Protégez-Vous, avril 2026) : remboursement de la taxe de bienvenue pour les premiers acheteurs, à confirmer sur le site de Revenu Québec.
- Revenu Québec, remboursement de la TPS/TVQ pour habitation neuve ou rénovée : à consulter directement avant tout achat d’une maison neuve, les seuils et plafonds cités ici étant indicatifs.
Les fourchettes de frais de notaire, d’inspection, d’évaluation et d’ajustements proviennent de publications de courtiers, de notaires et d’inspecteurs, utilisées uniquement comme ordres de grandeur. Les barèmes, taux et conditions peuvent changer : confirmez-les auprès de votre municipalité, de votre notaire et de votre prêteur avant de signer.