Assurance loyers impayés (GLI) avec un locataire étranger : critères, refus et alternatives
- Dzaïr Zoom / 1 jour
- 11 octobre 2026
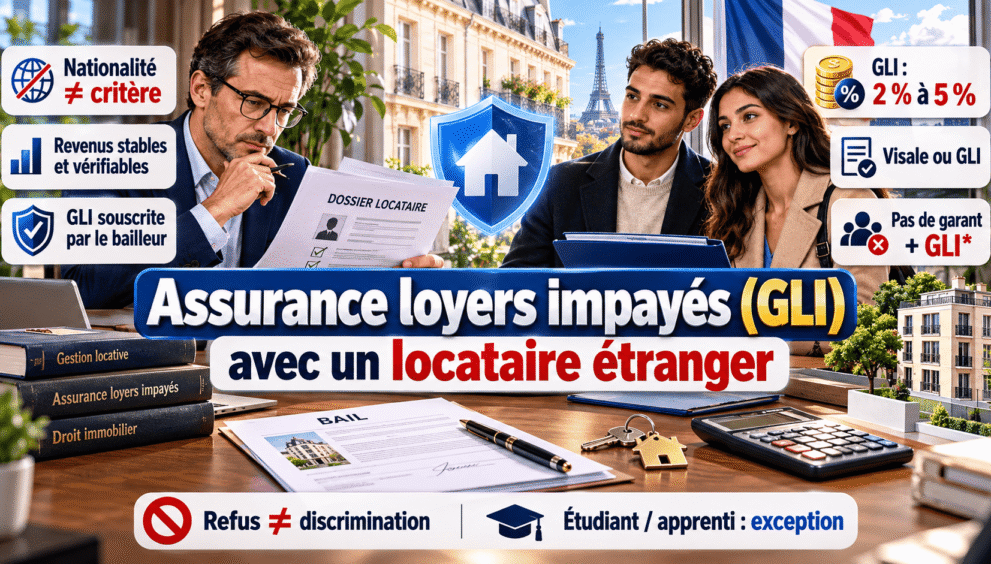
Un locataire de nationalité étrangère, y compris algérienne, peut être couvert par une assurance loyers impayés (GLI). Mais la nationalité n’est pas le critère qui décide : l’assureur regarde la stabilité et la lisibilité des revenus, le type de contrat de travail, le rapport entre le loyer et les ressources, et la capacité à vérifier le tout avec des documents français. C’est là que les dossiers de nouveaux arrivants, souvent sans avis d’imposition français ni ancienneté dans l’emploi, se heurtent à un refus.
Ce guide s’adresse d’abord au propriétaire qui hésite à louer à un candidat arrivé récemment d’Algérie, et au candidat qui veut comprendre pourquoi son dossier est refusé par la garantie du bailleur. Il ne reprend pas le côté locataire de la garantie Visale, déjà détaillé dans notre article sur la garantie Visale pour un étranger en France.
L’essentiel
- La GLI est un contrat souscrit par le bailleur, pas par le locataire. L’assureur applique ses propres critères d’acceptation, qui varient d’une compagnie à l’autre.
- Un bailleur qui a une GLI ne peut pas exiger en plus une caution (un garant), sauf si le logement est loué à un étudiant ou un apprenti.
- Visale et la GLI ne se cumulent pas sur les mêmes risques : il faut choisir l’une ou l’autre.
- Un refus de l’assureur ne signifie pas que le candidat est écarté par la loi : le bailleur peut changer d’assureur, passer à Visale ou, sans GLI, accepter une caution.
- Refuser un candidat uniquement parce qu’il est étranger est une discrimination interdite. Refuser parce que les revenus ne sont pas vérifiables est un critère objectif.
Sommaire
- Qu’est-ce que l’assurance loyers impayés et qui la souscrit ?
- La GLI accepte-t-elle un locataire étranger ?
- Quels critères l’assureur applique-t-il en pratique ?
- Pourquoi le dossier d’un nouvel arrivant est-il souvent refusé ?
- GLI, caution, Visale et dépôt de garantie : ce qui se cumule ou non
- Quels documents le bailleur peut-il demander ?
- Que faire après un refus de l’assureur ?
- Trois situations types
- Erreurs fréquentes
- Checklist avant de signer le bail
- Questions fréquentes
- Lire aussi
- Sources officielles et références
Qu’est-ce que l’assurance loyers impayés et qui la souscrit ?
L’assurance loyers impayés, souvent appelée garantie loyers impayés ou GLI, est une assurance souscrite par le propriétaire pour se protéger contre les loyers et charges non payés par son locataire. Selon Action Logement, elle peut aussi couvrir certaines dégradations locatives selon les contrats. Le locataire n’est ni le souscripteur ni le bénéficiaire : il n’a pas de relation contractuelle avec l’assureur.
Cette précision change la lecture d’un refus. Lorsqu’un assureur refuse un candidat, c’est le bailleur qui reçoit la décision, et c’est à lui de décider de la suite. Le candidat n’a aucun recours direct contre l’assureur, mais il peut compléter son dossier ou proposer une autre garantie.
Trois mécanismes sont souvent confondus :
| Mécanisme | Qui s’engage ? | Qui décide de l’acceptation ? |
|---|---|---|
| Assurance loyers impayés (GLI) | Un assureur, pour le compte du bailleur | L’assureur, selon ses critères |
| Caution (garant) | Une personne ou un organisme, envers le bailleur | Le bailleur |
| Garantie Visale | Action Logement, gratuitement | Action Logement, selon des conditions publiées |
La GLI accepte-t-elle un locataire étranger ?
En principe oui. Aucun texte ne réserve la GLI aux Français, et les conditions générales que nous avons pu consulter dans les guides spécialisés ne posent pas la nationalité comme critère en soi. Ce qui est examiné, c’est la capacité à prouver des ressources stables en France.
Il faut cependant distinguer deux choses :
- Le bailleur ne peut pas écarter un candidat en raison de sa nationalité ou de son origine. L’ANIL rappelle que la discrimination dans l’accès au logement est interdite par l’article 225-1 du Code pénal et par l’article 1er de la loi du 6 juillet 1989, et signale des sanctions pénales pouvant aller jusqu’à 3 ans d’emprisonnement et 45 000 € d’amende.
- L’assureur peut refuser un dossier dont les ressources ne répondent pas à ses critères, même si le candidat est parfaitement honnête. Un refus fondé sur l’absence de revenus vérifiables n’est pas, en soi, une discrimination.
La loi du 6 juillet 1989 prévoit aussi que le bailleur ne peut pas refuser une caution au seul motif qu’elle n’a pas la nationalité française ou qu’elle ne réside pas en France métropolitaine. En pratique, un garant installé hors de France est toutefois plus difficile à faire accepter, ce qui renvoie souvent vers Visale ou une garantie bancaire, détaillées dans notre guide pour louer un appartement en France sans garant.
Quels critères l’assureur applique-t-il en pratique ?
Chaque assureur fixe ses règles dans ses conditions générales et particulières. Il n’existe pas de barème légal unique. Les guides spécialisés décrivent toutefois des critères récurrents, que le bailleur doit vérifier auprès de l’assureur choisi avant de proposer le bail.
| Critère | Pratique courante décrite par les guides | Effet pour un nouvel arrivant |
|---|---|---|
| Logement | Résidence principale du locataire | Aucune difficulté particulière |
| Contrat de travail | CDI hors période d’essai, fonctionnaire et retraité privilégiés ; CDD parfois accepté si la durée restante est suffisante | Un CDI récent, encore en période d’essai, est souvent refusé |
| Indépendant | Souvent deux ans d’activité continue et revenus stables | Difficile quand l’activité vient de démarrer |
| Ratio revenus / loyer | Revenu mensuel d’environ 2,85 à 3 fois le loyer charges comprises dans beaucoup de contrats | Le loyer visé doit rester proportionné au salaire net |
| Justification des revenus | Bulletins de paie, avis d’imposition, attestation de l’employeur | L’avis d’imposition français peut manquer la première année |
Ces seuils sont des pratiques de marché, pas des règles de droit. Les chiffres cités (2,85 à 3 fois le loyer, deux ans d’activité) varient selon les contrats et doivent être confirmés par un devis ou par les conditions générales de l’assureur choisi.
Le coût de la GLI est généralement présenté par les comparateurs sous forme de pourcentage du loyer annuel ou mensuel, dans une fourchette que les sites spécialisés situent selon les cas entre 2 % et 5 %. Ce chiffre est indicatif : seul le devis de l’assureur fait foi.
Pourquoi le dossier d’un nouvel arrivant est-il souvent refusé ?
Les refus ne tiennent presque jamais à l’origine du candidat. Ils tiennent à des éléments que l’assureur ne peut pas vérifier ou qui sortent de ses critères :
- Période d’essai en cours. Un CDI signé il y a quelques semaines n’est généralement pas considéré comme un contrat stabilisé. L’attestation de l’employeur doit en principe indiquer que le salarié n’est ni en période d’essai ni en préavis.
- Revenus en cours de constitution. Quelques bulletins de paie ne suffisent pas toujours à démontrer une régularité.
- Revenus étrangers ou non domiciliés en France. Selon certains guides, un candidat sans domiciliation fiscale en France et sans avis d’imposition français est généralement jugé non éligible. Nous n’avons pas trouvé de liste d’assureurs précisant accepter des revenus uniquement étrangers : la question est à poser directement à l’assureur.
- Document de séjour provisoire. Un récépissé ou une attestation de décision favorable peut compliquer l’analyse ; les pratiques varient.
- Loyer trop élevé par rapport au salaire. C’est la cause de refus la plus simple à corriger, en visant un logement moins cher ou en ajoutant les revenus d’un conjoint.
- Dossier incomplet ou illisible. Documents non traduits, montants non convertis en euros, justificatifs périmés.
GLI, caution, Visale et dépôt de garantie : ce qui se cumule ou non
C’est la question qui crée le plus d’erreurs côté bailleur. Les règles sont les suivantes :
| Combinaison | Possible ? | Précisions |
|---|---|---|
| GLI + caution | Non, sauf étudiant ou apprenti | Article 22-1 de la loi du 6 juillet 1989. Depuis la loi ALUR du 27 mars 2014, la caution demandée en violation de cette règle est nulle. |
| GLI + Visale | Non | Action Logement indique que Visale n’est pas cumulable avec d’autres garanties couvrant les mêmes risques, et que le cumul peut entraîner la nullité du contrat. |
| GLI + dépôt de garantie | Oui | Le dépôt n’est pas une caution au sens de l’article 22-1. Il est plafonné à un mois de loyer hors charges pour un logement vide et à deux mois pour un meublé. |
| Caution + dépôt de garantie | Oui | Aucune restriction particulière. |
La conséquence pratique est simple. Si le bailleur a déjà souscrit une GLI pour son logement et que l’assureur refuse un candidat, il ne peut pas rattraper la situation en demandant discrètement un garant tout en gardant la GLI active sur ce bail. Il doit choisir une seule ligne de garantie pour ce locataire.
Selon Action Logement, Visale indemnise en revanche jusqu’à 36 mois d’impayés de loyer et de charges dans le parc privé. Depuis la réforme entrée en vigueur le 6 janvier 2026, d’après la presse spécialisée, cette indemnisation ne vaut que pour les dettes apparues pendant les trois premières années du bail signé après cette date. Les dégradations sont plafonnées à deux mois de loyers et charges, avec une déclaration à faire dans un délai de 60 jours. Les conditions d’accès côté locataire sont développées dans notre article consacré à Visale.
Quels documents le bailleur peut-il demander ?
Service-Public rappelle que la liste des justificatifs qu’un propriétaire peut exiger est limitative. Pour le locataire, il s’agit d’une pièce d’identité en cours de validité, d’un justificatif de domicile, de justificatifs de situation professionnelle et de justificatifs de ressources. Une demande hors liste peut être sanctionnée d’une amende pouvant aller jusqu’à 3 000 € pour une personne physique et 15 000 € pour une personne morale, et aucune somme d’argent ne peut être réclamée avant la signature du bail.
Pour un candidat venu d’Algérie, trois règles pratiques comptent :
- Une copie suffit en principe, mais le bailleur peut demander à voir l’original.
- Les pièces doivent être rédigées en français et les montants convertis en euros, d’après Service-Public.
- Le service DossierFacile permet de déposer des justificatifs autorisés et de les transmettre au propriétaire.
Un point reste à clarifier avec l’assureur : l’assureur peut demander des pièces complémentaires, mais le bailleur ne peut pas, lui, exiger des documents qui ne figurent pas dans la liste réglementaire. En cas de doute, faites confirmer la liste exacte par l’assureur avant de produire des documents à durée de validité courte.
Que faire après un refus de l’assureur ?
Côté propriétaire
- Lire le motif. Les guides d’assureurs conseillent de demander la raison précise du refus : dossier incomplet, contrat de travail, ratio loyer / revenus ou logement non éligible.
- Corriger ce qui peut l’être. Ajouter un justificatif, un co-locataire solvable, ou revoir le loyer.
- Changer d’assureur. Les critères ne sont pas identiques d’un contrat à l’autre.
- Changer de dispositif. Si le candidat est éligible à Visale, cette garantie peut remplacer la GLI. Si le bailleur n’a pas de GLI, une caution est possible.
- Documenter la décision. Garder la trace d’un refus fondé sur des critères objectifs protège le bailleur en cas de contestation.
Côté candidat
- Demander au bailleur ou à l’agence le motif exact, sans le présenter comme une accusation.
- Proposer une alternative : Visale, caution bancaire, garant résidant en France, loyer plus bas.
- Si vous pensez que le refus tient à votre nationalité ou à votre nom, et non à vos revenus, le Défenseur des droits est l’organisme à saisir. Il peut instruire, proposer une médiation et présenter des observations en justice.
Trois situations types
Les exemples suivants sont fictifs et illustrent des logiques, pas des garanties de résultat.
Salarié arrivé il y a deux mois, CDI en période d’essai. L’assureur refuse souvent ce profil tant que la période d’essai n’est pas terminée. Visale peut en revanche rester accessible selon les conditions publiées par Action Logement. Le bailleur peut aussi attendre quelques semaines ou changer de dispositif.
Salarié installé depuis plus d’un an, avis d’imposition français disponible. Le dossier ressemble à celui de n’importe quel candidat : il sera examiné selon le ratio de revenus et la nature du contrat. La nationalité n’intervient pas.
Travailleur indépendant récemment installé. Beaucoup de contrats demandent une ancienneté d’activité. Le plus souvent, une GLI classique ne sera pas obtenue la première année ; le bailleur devra envisager une caution, ce qui suppose de ne pas avoir de GLI sur ce bail.
Erreurs fréquentes
- Croire qu’un refus de GLI signifie qu’on ne peut pas louer : c’est un refus de l’assureur, pas du droit à se loger.
- Demander une caution en plus de la GLI pour un salarié non étudiant : la caution est alors nulle.
- Souscrire la GLI et accepter ensuite Visale sur le même bail.
- Exiger des documents hors liste, par exemple des relevés bancaires, sous prétexte que le candidat est étranger.
- Présenter des revenus étrangers sans conversion en euros ni traduction.
- Mentionner dans l’annonce « Français uniquement » ou « garant français exigé » : c’est un risque de discrimination.
Checklist avant de signer le bail
- L’assureur ou le dispositif de garantie est choisi avant l’étude des candidatures.
- Les critères de l’assureur sont lus dans les conditions générales, pas seulement dans la publicité.
- Le ratio loyer / revenus du candidat est calculé avec le loyer charges comprises.
- Les documents sont lisibles, en français, avec des montants en euros.
- Aucune caution n’est demandée si une GLI est active, sauf étudiant ou apprenti.
- Visale et GLI ne sont pas cumulées.
- Le motif de tout refus repose sur un critère objectif et non sur la nationalité.
Questions fréquentes
La GLI accepte-t-elle un locataire étranger ?
Oui, la nationalité n’est pas un critère d’exclusion. L’assureur examine les revenus, le contrat de travail et la capacité à les vérifier en France. Les conditions varient d’un contrat à l’autre.
Peut-on avoir une GLI sans avis d’imposition français ?
C’est généralement difficile, selon plusieurs guides spécialisés. La première année, l’assureur peut accepter d’autres preuves de revenus, mais cela dépend de la compagnie. Il faut le demander par écrit avant de signer.
La GLI et Visale sont-elles cumulables ?
Non. Action Logement indique que Visale n’est pas cumulable avec d’autres garanties couvrant les mêmes risques.
Un propriétaire avec GLI peut-il exiger un garant ?
Non, sauf si le locataire est un étudiant ou un apprenti. Une caution demandée en violation de la règle est nulle.
Le propriétaire peut-il réclamer un dépôt de garantie en plus de la GLI ?
Oui, le dépôt de garantie reste possible dans les limites légales : un mois de loyer hors charges pour un logement vide, deux mois pour un meublé.
L’assureur doit-il justifier son refus ?
Le candidat n’est pas partie au contrat. C’est le bailleur qui peut demander à l’assureur le motif du refus. Nous n’avons pas trouvé d’obligation légale précise de motivation à l’égard du locataire : à confirmer auprès de l’assureur.
Un refus de GLI est-il une discrimination ?
Pas automatiquement. Un refus fondé sur des critères objectifs (revenus insuffisants, contrat non stabilisé, justificatifs absents) n’est pas discriminatoire. Un refus fondé sur la nationalité ou l’origine l’est.
Quelle alternative à la GLI pour un nouvel arrivant ?
Visale lorsque le candidat y est éligible, une caution bancaire, un garant résidant en France, ou un loyer plus bas rapporté aux revenus. La caution ne peut toutefois être exigée que si le bailleur n’a pas de GLI sur ce bail.
Quels documents le bailleur peut-il demander à un candidat étranger ?
Ceux de la liste officielle : identité, domicile, situation professionnelle et ressources. Pas d’autres, selon Service-Public. Les documents étrangers doivent être en français et les montants en euros.
Où signaler une discrimination au logement ?
Auprès du Défenseur des droits, qui peut instruire le dossier, proposer une médiation et présenter des observations devant un juge.
Lire aussi
- Visale pour étudiant étranger : comment obtenir la garantie locative
- Meilleure assurance habitation en France : comparatif locataire, propriétaire et PNO
- Ouvrir un compte bancaire en France quand on est étranger
- Algérien en France : le guide complet des démarches
Sources officielles et références
- Service-Public : « Dossier de location : justificatifs » (liste limitative des pièces, amendes, DossierFacile) — https://www.service-public.gouv.fr/particuliers/vosdroits/F1169
- Action Logement : garantie loyers impayés et garantie Visale (non-cumul, 36 mois d’impayés, dégradations) — https://actionlogement.fr/guides/investir-dans-immobilier/garantie-loyers-impayes
- ANIL : discrimination dans l’accès à la location (article 225-1 du Code pénal, article 1er de la loi du 6 juillet 1989) — https://www.anil.org/discrimination-candidat-location-bailleur/
- Loi n° 89-462 du 6 juillet 1989, article 22-1 (cautionnement et assurance, nullité) — Légifrance
- Défenseur des droits : guide « Louer sans discriminer » — https://www.defenseurdesdroits.fr
Les critères d’acceptation des assureurs, les seuils de revenus et les tarifs de GLI cités dans cet article proviennent de guides spécialisés (SeLoger, comparateurs d’assurance) et ne sont pas fixés par la loi. Ils sont à confirmer auprès de l’assureur choisi, dont les conditions générales font foi. Information vérifiée en octobre 2026.